Ley de protección del informante.
El día 21 de febrero se ha publicado en el BOE la esperada Ley de protección del Informante (Ley 2/2023 de 20 de febrero reguladora de la protección de las personas que informen sobre infracciones normativas y de lucha contra la corrupción).
Esta ley traspone la Directiva 2019/1937 de 23 de octubre de 2019, relativa a la protección frente a represalias de las personas que informen sobre infracciones del Derecho de la Unión, también conocida como Directiva Whistleblowing.
La Ley recoge dos objetivos de la propia Directiva: proteger a los informantes y establecer las normas mínimas de los canales de información.
¿Cuál es el ámbito de aplicación de la ley?
La ley protege a las personas físicas que informen sobre las infracciones del Derecho de la Unión y sobre las infracciones penales o administrativas graves y muy graves de nuestro ordenamiento jurídico.
Por tanto, la ley se centra en actividades investigadoras sobre vulneraciones que se consideran de mayor impacto sobre el conjunto de la sociedad.
¿Qué exclusiones existen en la ley?
La ley no se aplicará a las informaciones que afectan a la información clasificada. Tampoco afectará a las obligaciones que resulten de la protección del secreto profesional de los profesionales de la medicina y de la abogacía, del deber de confidencialidad de las Fuerzas y Cuerpos de Seguridad en el ámbito de sus actuaciones, así como del secreto de las deliberaciones judiciales.
Tampoco se aplicará la ley a las informaciones relativas a infracciones en la tramitación de procedimientos de contratación que contengan información clasificada o que hayan sido declarados secretos o reservados, o aquellos cuya ejecución deba ir acompañada de medidas de seguridad especiales o en los que lo exija la protección de intereses esenciales para la seguridad del Estado.
¿Quiénes son las personas protegidas?
La protección se extiende a todas las personas que tienen vínculos profesionales o laborales con entidades tanto del sector público como del sector privado, incluidas las que han finalizado su relación profesional, o las que sean voluntarias, trabajadores en prácticas o en formación, o incluso las personas que se encuentran en proceso de selección.
Se hace una expresa extensión de la protección a las personas que puedan prestar asistencia a los informantes, a las personas de su entorno y a las personas jurídicas propiedad del informante.
¿Sistema Interno de información?
El Sistema Interno de Información se considera como preferente para canalizar la información ya que una actuación diligente y eficaz dentro de la propia organización podría paralizar las consecuencias perjudiciales de las actuaciones investigadas.
El sistema de información interno debe constar siempre de un canal, un responsable del sistema y un procedimiento específico.
El Canal debe reunir los requisitos de uso asequible, garantía de confidencialidad, práctica correcta de seguimiento, investigación y protección del informante.
El órgano de administración u órgano de gobierno de cada entidad u organismo obligado será el responsable de la implantación del sistema de información interno y tendrá la condición de responsable del tratamiento de los datos personales.
El órgano de administración o de gobierno deberá designar a la persona responsable de la gestión del sistema. El nombramiento deberá ser notificado a la Autoridad Independiente de Protección del Informante (A.A.I.).
El responsable del sistema deberá desarrollar sus funciones de forma independiente y autónoma respecto del resto de los órganos de la entidad u organismo, no podrá recibir instrucciones de ningún tipo en su ejercicio y deberá disponer de todos los medios personales y materiales necesarios para llevarlas a cabo.
La gestión del canal puede efectuarse dentro de la propia entidad o a través de un tercero externo, pero siempre que se garantice el respeto de la independencia, confidencialidad, la protección de datos y el secreto de las comunicaciones.
Los canales internos deben permitir realizar las comunicaciones por escrito (correo postal, medios electrónicos) o verbalmente (teléfono, mensajería de voz) o conjuntamente. También se permite la reunión presencial a solicitud del informante.
¿Se permite una denuncia anónima?
La ley permite la presentación y tramitación de denuncias anónimas con la salvedad de lo que se prevea en una norma nacional, o cuando se solicite en el marco de un proceso judicial o cuando se argumente que el juzgado necesita conocer la identidad del denunciante para garantizar el derecho de defensa.
¿Qué entidades están obligadas a disponer de sistemas de información?
Todas las personas físicas o jurídicas del sector privado con más de 50 trabajadores están obligadas a disponer de un sistema de información.
Asimismo, con independencia de su número, están obligados los partidos políticos, sindicatos, organizaciones empresariales y las fundaciones que de los mismos dependan, siempre que reciban fondos públicos para su financiación.
Independientemente de su tamaño, todas las instituciones y organismos públicos deben tener un sistema de información.
Las personas jurídicas del sector privado que tengan entre 50 y 249 trabajadores podrán compartir entre sí el Sistema Interno de Información y los recursos destinados a la gestión y tramitación de las comunicaciones, si así lo deciden expresamente.
¿Existirá algún sistema externo de comunicación?
La ley prevé la creación de un canal externo de información como complementario del interno y cuya llevanza correspondería a la Autoridad Independiente de Protección del Informante (A.A.I.), que es una autoridad administrativa independiente pendiente de creación.
Este canal debe estar dotado de independencia y autonomía.
Pueden acudir a este canal todas las personas físicas, bien directamente o con posterioridad a la previa denuncia formulada en el canal interno de comunicación.
La A.A.I podrá admitir a trámite la denuncia, inadmitirla de forma motivada, comunicar inmediatamente al Ministerio Fiscal si la conducta pudiera ser constitutiva de delito o su remisión a otra Autoridad u Organismo competente.
El plazo de instrucción de las actuaciones y para dar respuesta al informante no puede ser superior a tres meses desde la entrada en registro de la información. Cualquiera que sea la decisión, se comunicará al informante, salvo que haya renunciado a ello o cuando la comunicación sea anónima.
Las decisiones emitidas por la A.A.I. no prevén recurso alguno, ni administrativo ni jurisdiccional, sin perjuicio del recurso administrativo o contencioso administrativo que pudiera interponerse frente a la eventual resolución que ponga fin al procedimiento sancionador que pudiera incoarse con ocasión de los hechos relatados.
¿Derechos y garantías contra represalias?
Los informantes que utilicen los canales internos y externos contarán con un régimen específico de protección frente a las represalias.
Se prohíben y declararán nulas aquellas conductas que puedan calificarse como represalias y se adopten dentro de los dos años siguientes terminadas las investigaciones.
Podrían considerarse represalias la suspensión del contrato de trabajo, despido o extinción de la relación laboral o estatutaria, la no renovación o terminación anticipada del contrato de trabajo, imposición de medidas disciplinarias, degradación, denegación de ascensos, etc.
¿Sanciones?
La ley prevé sanciones tanto en el sector público como en el privado en el caso de infracciones, entre las que se encuentran, como infracciones muy graves, la vulneración de las garantías de confidencialidad y anonimato o acciones tendentes a revelar la identidad del informante, vulnerar el deber de secreto relacionado con la información, comunicar o revelar públicamente información a sabiendas de su falsedad o el incumplimiento de la obligación de disponer de un sistema interno de información, entre otras.
Las multas para personas jurídicas pueden suponer hasta un máximo de 1.000.000 euros para las infracciones muy graves.
¿Cuándo entra en vigor la Ley y plazo máximo para su aplicación?
La Ley entrará en vigor a los 20 días de su publicación. Y el plazo máximo para el establecimiento de los sistemas internos de información es de tres meses desde la entrada en vigor de la ley.
Como excepción, en el caso de entidades jurídicas del sector privado con 249 trabajadores o menos, así como los municipios de menos de diez mil habitantes, se extenderá el plazo hasta el 1 de diciembre de 2023.
Tránsito Ruiz, Asociada en ELZABURU.
Los “reality shows” también pueden acogerse a las deducciones fiscales.
Los beneficios fiscales disponibles para la producción audiovisual y la producción de artes escénicas y espectáculos musicales son actualmente eje central del proceso de financiación de estos proyectos. Sin embargo, hasta ahora, no estaba claro si los “reality shows” podían aplicar estos beneficios.
La Dirección General de Tributos ha aclarado esta cuestión, con la resolución de la consulta vinculante V2673-22, que analizamos brevemente a continuación.
La consulta fue presentada por una productora canaria, inscrita en el Registro Administrativo de Empresas Cinematográficas y Audiovisuales del Ministerio de Educación, Cultura y Deporte, que presta servicios de ejecución de producciones extranjeras de largometrajes cinematográficos por las que tendrán derecho a la deducción del art. 36. apartado 2 de la Ley del Impuesto sobre Sociedades (en adelante LIS).
La resolución establece que, ante la falta de referencia legal en la clasificación de los diferentes tipos de proyectos audiovisuales existentes en el mercado, debe recurrirse, con arreglo al artículo 3 del Código Civil, a una interpretación de la norma atendiendo al sentido propio de las palabras.
Así, partiendo de la definición de documental disponible en la normativa, la DGT entiende que el programa de “reality show” al que se refiere la consulta puede ser considerado dentro de la categoría de documental y, por tanto, susceptible de poder verse beneficiado por la deducción que aquí se analiza, en la medida que tuviera un carácter informativo, didáctico o experimental.
Se trata de todo un avance en la clarificación e interpretación de los límites de las deducciones fiscales para este tipo de proyectos, dando garantías y seguridad jurídica a proyectos similares que quieran recurrir a estas deducciones como mecanismo de financiación.
Jaime Hormeño, abogado en ELZABURU
Ley de protección al denunciante: cuestiones relevantes en materia de datos.
Tras meses de incertidumbre al conocer el Anteproyecto de Ley y varias modificaciones en el Senado, la Ley del canal de denuncias ha sido publicada en el Boletín Oficial del Estado del 21 de febrero de 2023 como la Ley 2/2023 de 20 de febrero, reguladora de la protección de las personas que informen sobre infracciones normativas y de lucha contra la corrupción. Así, se transpone finalmente al ordenamiento jurídico español la Directiva 2019/1937 relativa a la protección de las personas que informen sobre infracciones del Derecho de la Unión, también conocida comúnmente como Directiva Whistleblowing.
Esta Ley, que entra en vigor a los 20 días de su publicación en el BOE, prevé la correcta implementación de un sistema de denuncias -o, en los términos de la Ley, un Sistema interno de información- como un instrumento esencial para que las empresas puedan otorgar una protección adecuada a los informantes. Estos sistemas, por su propia naturaleza, suponen un tratamiento de datos personales que presenta determinadas particularidades a tener en cuenta, razón por la que la Ley dedica la totalidad de su Título VI a la protección de datos personales.
A través de esta publicación, analizamos las novedades legislativas más significativas en relación con protección de datos en los sistemas de denuncias tras la publicación en el BOE de esta Ley:
- Datos ajustados a los fines perseguidos: No se deben recabar datos personales que no resulten pertinentes a los fines de investigación de la denuncia dentro del ámbito de esta ley y, si se recopilan por accidente, deben eliminarse sin dilación indebida.
- Licitud en el tratamiento de los datos: Se presumen lícitos los tratamientos de datos que resulten necesarios para cumplir con esta Ley. Las bases de legitimación apropiadas lo serán la obligación legal y el interés público. A estos efectos, podrán tratarse datos de categoría especial en el sistema de denuncias, por ser necesario a los fines de la correspondiente investigación y de conformidad con el art. 9.2.g) del RGPD: porque resulte necesario por razones de un interés público esencial, y siempre que el tratamiento de los datos sea proporcional al objetivo perseguido, respete en lo esencial el derecho a la protección de datos y se hayan adoptado medidas adecuadas y específicas para proteger los intereses y derechos fundamentales del interesado.
- Deber de información: Se debe facilitar a los interesados (tanto empleados propios de la organización como terceros) la información respecto al tratamiento de sus datos con arreglo a lo previsto en el RGPD, pero debe mantenerse la confidencialidad respecto a los datos del denunciante, cuya identidad debe ser reservada y en ningún caso podrá revelarse al denunciado. La identidad del informante, cuando se disponga de ella porque este no haya formulado su denuncia de forma anónima, solo podrá ser comunicada a la Autoridad judicial, al Ministerio Fiscal o a la autoridad administrativa competente en el marco de una investigación penal, disciplinaria o sancionadora.
- Ejercicio de derechos: Las personas cuyos datos se traten en el sistema de denuncias cuentan con todos los derechos previstos en el RGPD con la única particularidad de que si la persona denunciada ejerce el derecho de oposición, se presume, salvo prueba en contrario, que existen motivos legítimos imperiosos que legitiman el tratamiento de sus datos, por lo que su petición podrá ser rechazada.
- Acceso a los datos personales: Sólo podrán acceder a los datos personales en el sistema de denuncias las siguientes personas:
- El responsable del propio sistema y quien lo gestione directamente.
- El responsable de recursos humanos u órgano competente cuando pudiera proceder medidas disciplinarias contra un trabajador.
- El responsable de los servicios jurídicos cuando procediera la adopción de medidas legales.
- Los encargados de tratamiento que lo precisen para la prestación de su servicio.
- El Delegado de Protección de Datos.
Además, se podrá compartir la información con otras personas o terceros cuando ello resulte preciso para la adopción de medidas correctoras en la entidad o la tramitación de los procedimientos sancionadores o penales que procedan.
- Plazo de conservación de los datos en el sistema de denuncias: La regla general es que los datos personales contenidos en el sistema de denuncias se conserven en éste exclusivamente durante el tiempo necesario para decidir si procede abrir investigación. En todo caso, si transcurren tres meses sin que se haya iniciado una investigación, debe procederse a la supresión de los datos dentro del sistema de denuncias, salvo que se anonimizaran o que la finalidad de la conservación sea dejar evidencia del funcionamiento del sistema.
- Delegado de Protección de Datos: A pesar de lo anteriormente dispuesto por el Anteproyecto de Ley, se confirma que finalmente ha quedado eliminada la obligación de designar esta figura a aquellas empresas que estuvieran obligadas a implementar un Sistema interno de información sólo por el hecho de quedar sujetas a esta obligación, sin perjuicio de que tendrán que nombrarlo si así les resulta aplicable conforme a lo dispuesto en el Reglamento General de Protección de Datos y/o en la Ley Orgánica de Protección de Datos y garantía de los derechos digitales.
- Corresponsabilidad del tratamiento. En aquellos casos en los que exista una corresponsabilidad en la gestión de un sistema de denuncias (por ejemplo, porque un grupo de empresas compartan un único sistema que gestionen conjuntamente), la Ley menciona expresamente la obligación de suscribir un acuerdo de corresponsabilidad conforme a lo previsto en el art. 26 RGPD.
- Medidas de seguridad: Evidentemente todo canal de denuncias debe contar con la aplicación de unas medidas de seguridad robustas que garanticen, del mayor modo posible, sobre todo la confidencialidad de los datos, y también su integridad y disponibilidad.
Eduardo Oliveros Caballero, abogado en ELZABURU.
¡La audiencia de Madrid mueve ficha!
En el BOE del pasado miércoles 15 de febrero aparecía por fin la designación de la Sección 32 de la Audiencia Provincial de Madrid, recién creada, como Sección especializada para conocer en única instancia de los recursos contra las resoluciones de la Oficina Española de Patentes y Marcas (OEPM), que agoten la vía administrativa, en materia de propiedad industrial.
También conocerá esta Sección 32, en sustitución de la 28, de los recursos de apelación en materia de propiedad intelectual; propiedad industrial; competencia desleal; publicidad y defensa de la competencia.
La noticia no puede llegar en mejor momento. El pasado 14 de enero entró en vigor el nuevo sistema jurisdiccional por el que se atribuye a la Audiencia Provincial, en “detrimento” de la jurisdicción contencioso-administrativa, el conocimiento de los recursos contra todas las decisiones de la OEPM.
La Audiencia Provincial de Madrid, al coincidir territorialmente con la sede de la OEPM, está llamada a desempeñar un papel “jurisprudencial” esencial con respecto a este nuevo régimen jurisdiccional. Esta Audiencia siempre será competente sin perjuicio de la facultad de elección por el demandante de la Audiencia Provincial correspondiente a su domicilio siempre que se trate de una circunscripción que cuente con Juzgados de lo Mercantil especializados.
Bienvenida sea esta nueva Sección y .. gracias anticipadas!!!!
Maria Cadarso, Asociada en ELZABURU.
Modificaciones fiscales para adaptar las medidas del Estatuto del Artista – Reducción del tipo de retenciones.
Analizamos el recientemente publicado Real Decreto 31/2023, de 24 de enero, por el que se modifica el Reglamento del Impuesto sobre la Renta de las Personas Físicas, para dar cumplimiento a las medidas contenidas en el Estatuto del Artista en materia de retenciones.
El día 6 de septiembre de 2018, el Pleno del Congreso de los Diputados aprobó por unanimidad el informe de la Subcomisión para la elaboración del Estatuto del Artista, donde se demandaba que el Gobierno aprobase medidas de urgencia sobre la creación artística, con el objetivo de mejorar las condiciones laborales de los creadores españoles. Entre dichas recomendaciones figuraban algunas de carácter tributario.
Con el inicio del 2023, fue publicado el Real Decreto-ley 1/2023, de 10 de enero, que introduce algunas de las principales mejoras invocadas en el Estatuto del Artista; todas ellas relacionadas con la protección social de artistas en el orden laboral y que tiene por objeto dignificar la situación profesional de creadores, artistas y otros trabajadores de la cultura.
Ahora, con la entrada en vigor el 25 de enero del Real Decreto 31/2023 se modifica el Reglamento del Impuesto sobre la Renta de las Personas Físicas, en materia de retenciones e ingresos a cuenta aplicable a las distintas actividades artísticas, para dar cabida en la norma tributaria a las recomendaciones contenidas en el Estatuto del Artista.
Se modifican dos preceptos de la norma reglamentaria del IRPF con el fin de mejorar la protección de los distintos agentes del sector.
- En particular, se modifica el apartado 2 del artículo 86 con la finalidad de minorar del 15 al 2 por ciento el tipo mínimo de retención aplicable a los rendimientos del trabajo que deriven de una relación laboral especial de las personas artistas que desarrollan su actividad en las artes escénicas, audiovisuales y musicales, así como de las personas que realizan actividades técnicas o auxiliares necesarias para el desarrollo de dicha actividad.
- Por otra parte, el apartado dos modifica el apartado 1 del artículo 95, reduciendo el tipo de retención del 15 al 7 por ciento en relación con las actividades económicas desarrolladas por los artistas. En particular, para la aplicación del nuevo tipo de retención será necesario que el artista hubiera obtenido en el período impositivo anterior unos rendimientos íntegros de tales actividades inferiores a 15.000 euros y que estos representen su principal fuente de renta, entendida esta última como más del 75 por ciento de la suma de los rendimientos íntegros de actividades económicas y del trabajo obtenidos por el contribuyente en dicho ejercicio.
Jaime Hormeño, abogado fiscalista en ELZABURU
Recordatorio: Desjudicialización de las Acciones de Nulidad y Caducidad en España.
El próximo 14 de enero 2023 entrará en vigor una nueva regulación de las acciones de caducidad y nulidad en España conforme a la cual la Oficina Española de Patentes y Marcas (OEPM) será la competente para entender y resolver las acciones de nulidad y caducidad en relación con registros de marcas y nombres comerciales.
Esta desjudicialización -que deriva de la implementación de la Directiva 2015/2436 relativa a la aproximación de las legislaciones de los Estados miembros en materia de marcas- implica que, a partir del 14 de enero, no se podrán promover ante los Tribunales de la jurisdicción civil este tipo de acciones de nulidad y caducidad, salvo que se formulen en el marco de una acción de infracción, por vía reconvencional.
Otra de las novedades se refiere a que las decisiones de la OEPM que agoten la vía administrativa serán revisables ante los Tribunales de la jurisdicción civil, no solo aquellas que resuelvan las nuevas acciones de nulidad y caducidad, sino también aquellas resoluciones de la OEPM que resuelvan procedimientos de derechos de propiedad industrial, tanto solicitudes como oposiciones, bien sea en relación con marcas, nombres comerciales, diseños o patentes.
Es previsible que esta reforma suponga la simplificación de las acciones y procedimientos, así como un abaratamiento de los costes de los procedimientos.
Para cualquier duda o ampliación de información pueden ponerse en contacto con su contacto habitual o directamente escribiendo un correo electrónico a la dirección: elzaburu@elzaburu.es.
NULIDAD
¿En qué supuestos se podrá iniciar un procedimiento de nulidad?
Puede solicitarse por motivos relativos o por motivos absolutos.
Los motivos relativos que pueden alegarse para instar la nulidad son en esencia los mismos que se pueden invocar en un procedimiento de oposición, en particular, los derechos anteriores reconocidos por la Ley.
Los motivos absolutos, con base en los cuales se puede fundar una acción de nulidad, son los siguientes:
- Que se trate de signos carentes de carácter distintivo, genéricos, descriptivos, habituales, engañosos o contrarios a la Ley, el orden público o las buenas costumbres;
- Que se trate de signos que se compongan exclusivamente de la forma u otra característica impuesta por la naturaleza del producto o necesaria para obtener un resultado técnico o que dé un valor sustancial al mismo, precisamente por tratarse de creaciones que encajarían más con otras modalidades de propiedad industrial como los diseños, modelos industriales o patentes;
- Que sean signos que contravengan denominaciones de origen, indicaciones geográficas, términos tradicionales de vinos, especialidades tradicionales garantizadas y obtenciones vegetales, que gocen de protección según la legislación de la Unión o acuerdos internacionales en los que España sea parte;
- Que los signos reproduzcan o imiten emblemas de Estado, signos oficiales de control y emblemas de organizaciones intergubernamentales;
- Que se trate de signos que han sido solicitados de mala fe. Entre los factores que se toman en cuenta para apreciar la concurrencia de este requisito se encuentran la identidad o similitud con signos anteriores, el posible conocimiento de un signo anterior, la relación previa con su titular, la falta de intención de utilizar la marca, etc.
La solicitud de nulidad podrá dirigirse contra todos los productos y servicios que distingue el registro impugnado o contra una parte.
¿Cuándo se puede iniciar un procedimiento de nulidad?
En cualquier momento, teniendo en cuenta que la posibilidad de presentar una solicitud de nulidad relativa prescribe a los cinco años contados desde el momento que el solicitante de la nulidad hubiera conocido y tolerado el uso del signo cuya anulación se pretende.
Por su parte, las acciones de nulidad absoluta son imprescriptibles, por lo que se pueden presentar en cualquier momento tras el registro de la marca.
¿En qué casos no podrá iniciarse este procedimiento de nulidad?
No podrá sustentarse un procedimiento de nulidad relativa si:
- Quien pretende iniciarla ha tolerado el uso de la misma durante un periodo de cinco años consecutivos con conocimiento de dicho uso, salvo que la solicitud se hubiese efectuado de mala fe;
- Quien pretende iniciarla ha otorgado expresamente su consentimiento al registro de esa marca.
Por su parte, no podrá iniciarse un procedimiento de nulidad absoluta si:
- El signo carecía de carácter distintivo, era descriptivo, genérico o habitual en la fecha de presentación de la solicitud, pero ha adquirido carácter distintivo para los productos y servicios para los que está registrado antes de la fecha de presentación de la solicitud de nulidad.
¿Quién puede iniciar estos procedimientos de nulidad?
En términos generales, pueden presentar una solicitud de nulidad,
- Cualquier persona física o jurídica legalmente constituida, que se considere perjudicada y tenga capacidad procesal, incluidas -en determinados casos y dependiendo de los derechos que se invoquen-ciertas agrupaciones u organismos que representen a fabricantes, productores, prestadores de servicios o comerciantes, así como asociaciones de consumidores o usuarios.
- Los titulares de derechos anteriores reconocidos en la Ley, así como los licenciatarios facultados para ello.
Este procedimiento podrá basarse en uno o más derechos anteriores, siempre que pertenezcan al mismo titular.
¿Qué supone que una marca sea anulada por la OEPM?
Salvo en aquellos casos o circunstancias expresamente previstos en la Ley, se considera que la marca o nombre comercial nunca surtió efectos jurídicos, es decir, como si nunca hubiera existido.
CADUCIDAD
¿En qué supuestos se puede solicitar la caducidad administrativa de una marca o nombre comercial español?
Las causas por la que podrá solicitarse la caducidad de una marca son las siguientes:
- Que, en el plazo de cinco años contados desde la fecha de su registro, la marca o nombre comercial no hubiere sido objeto de un uso efectivo en España para los productos o servicios para los cuales esté registrada, o si tal uso hubiere sido suspendido durante un plazo ininterrumpido de cinco años;
- Que la marca o nombre comercial se haya convertido, por actividad o inactividad de su titular, en designación usual de los productos o servicios que distingue;
- Que el uso de la marca realizado por su titular o tercero autorizado pueda inducir al consumidor a error, con especial énfasis en aquel error sobre su naturaleza, calidad o procedencia geográfica.
La declaración de caducidad puede ser total o parcial, alcanzado a todos o parte de los productos o servicios que distingue la marca.
¿Es posible iniciar o reanudar el uso de una marca para evitar una caducidad por falta de uso?
Sí, siempre y cuando dicho comienzo o reanudación no se produzca dentro del plazo de los tres meses inmediatamente anteriores a la presentación de la solicitud de caducidad y el titular de la marca tuviera conocimiento de que esta solicitud podría ser presentada.
¿Existen causas justificativas de la falta de uso de una marca?
Sí, se reconocerán como causas justificativas de la falta de uso las circunstancias obstativas que sean independientes de la voluntad del titular como las restricciones a la importación u otros requisitos oficiales impuestos a los productos o servicios para los que esté registrada.
¿Desde cuándo produce efectos la declaración de caducidad de una marca?
Por defecto, los efectos de la caducidad se retrotraerán a la fecha de solicitud de la caducidad. No obstante, a instancia de parte podrá fijarse en la resolución sobre la solicitud de caducidad una fecha anterior en la que se hubiera producido alguna de las causas de caducidad mencionadas anteriormente.
Cristina Velasco, Asociada Junior en ELZABURU
El MWC 2023 Barcelona ¡en la línea de salida!
¡Vuelven los retos, riesgos y oportunidades para los exhibidores y para los titulares de patentes, marcas y diseños con ocasión de la celebración a finales de febrero de 2023 del MWC en Barcelona!
Con su proverbial puntualidad, el “Tribunal de lo Mercantil de Barcelona”, en unión a los Juzgados de Marcas y Diseños de la Unión Europea de Alicante, acaban de hacer público su nuevo PROTOCOLO DE SERVICIO DE GUARDIA Y DE ACTUACIÓN RÁPIDA PARA EL MOBILE WORLD CONGRESS 2023.
Resortes procesales para proteger la #PI
Se recordará que este Protocolo representa el pistoletazo de salida para que las empresas de telefonía móvil ultimen sus estrategias ante la posibilidad (para unas) o el riesgo (para otras) de que se adopten medidas cautelares tendentes a impedir la exhibición de dispositivos móviles y de otros soportes informáticos y de comunicación (tablets, laptops, wearables, etc) que violen derechos de patentes, marcas o diseños.
La estrategia pasa, según cuál sea la posición de cada cual, por una adecuada utilización de los tres resortes procesales a los que el Protocolo otorgará una atención preferente: las diligencias preliminares (para verificar si están siendo exhibidos los dispositivos infractores), las medidas cautelares con o sin audiencia (para instar el cese de la exhibición) y los escritos preventivos (para soslayar el riesgo de actuaciones sorpresivas por parte de los titulares de derechos).
Balance #MWC22 y estrategias para la nueva edición
Según el Informe de Resultados publicado por el Tribunal de lo Mercantil de Barcelona, la edición anterior del MWC en 2022 se saldó con un balance engañoso: 6 escritos preventivos y dos únicas diligencias de comprobación de hechos.
Hay que recordar que esta edición anterior se celebró todavía bajo la influencia de la pandemia y con una afluencia de público esencialmente telemática y no presencial.
Este año próximo, en cambio, todo apunta a que el MWC recuperará su nivel de afluencia masiva (más de 100.000 asistentes, 2.499 expositores) y las “espadas” de la propiedad industrial volverán a estar en lo alto.
Mari Cadarso, Asociada en ELZABURU
Los inconvenientes de la IA frente al copyright.
La reciente demanda colectiva presentada en contra de GitHub, Microsoft, OpenAI y Open AI Codex, por 9 mil millones de dólares, es la evidencia de un problema que se veía venir para la #inteligenciaartificial: su desarrollo puede infringir el #copyright y hay que operar con mucho cuidado.
La citada acción judicial cuestiona la legalidad del uso de los repositorios de GitHub para el entrenamiento de GitHub Copilot, un servicio que autocompleta código de programación utilizando la inteligencia artificial. La demanda, impulsada por Matthew Butterick, argumenta que se han violado 11 licencias de código abierto y los derechos de autor como tal.
¿Cómo funcionan los sistemas de Inteligencia Artificial?
Y es que el entrenamiento de sistemas de IA requiere de su alimentación con enormes bases de datos (como las que se encuentran en GitHub), para el desarrollo de los grandes modelos de lenguaje (LLM) que potencian dicha tecnología.
En el caso que nos ocupa, se trata de una gran base de datos con código #opensource. Este código, utilizado para entrenar a la IA, puede ser copyleft -con licencias víricas- o con licencias permisivas -que son menos abiertas-. En todo caso requieren el respeto por los derechos del autor.
Esto puede obligar a quien usa código open source a notificar de su uso, a atribuir su origen al autor y a adherirse a los términos de la licencia, que entre otras cosas, puede requerir mantener el código abierto para las versiones extendidas o modificadas del mismo o para aquel código en que se integre como una parte.
Contenido que infringe Derechos de Autor
Pues bien, tal cosa no sucede con el servicio de GitHub Copilot, que no solo violaría dichos derechos y términos, sino que promovería la violación del copyright entre sus usuarios, ya que estos no son conscientes de que las piezas de código que autocompletan el suyo pertenecen a alguien más. Así, pueden incluso estar elaborando código comercial sin verdadera libertad de uso del código proveído por Github Copilot para este fin.
De esta misma forma están siendo desarrollados los sistemas de IA de otras compañías como Google o Facebook. Y no solo están utilizando el código de programación como combustible de esta tecnología, sino otros tipos de textos protegidos por copyright, como obras literarias, textos periodísticos, música, etc.
Por esta razón, muchos expertos están cuestionándose si el uso de dichas obras para alimentar el desarrollo de esta tecnología es válido y qué medidas hay que tomar para que lo sea. Desde luego, la inspiración humana bebe de las fuentes y no de la nada, y es legítimo que la IA haga igual, pero, ¿qué medidas hay que tomar para que la IA no genere, tras la lectura de esas fuentes, contenido que infringe derechos de autor?
Como mínimo, esto obligará a las compañías que usen Github Copilot y otras herramientas similares a realizar intensas auditorías de código. De lo contrario, se juegan que todo su trabajo no sea explotable comercialmente, entre otras cosas.
Alberto López Cazalilla, abogado en ELZABURU
Belice: Nueva entrada en el Sistema de Madrid.
En el extremo noreste de Centroamérica se encuentra Belice, pequeño país perteneciente a la Commonwealth que mantiene el inglés como idioma oficial.
Belice acaba de anunciar que formará parte del Sistema de Madrid a partir del 24 de febrero de 2023. Este pequeño país centroamericano hará el país número 129 del Sistema al que ya pertenecen otros países del continente americano como Estados Unidos, Canadá, Brasil, Chile, México, Colombia, Jamaica, Samoa, Trinidad & Tobago, Antigua & Barbuda, Cuba y las Antiguas Antillas Holandesas.
Un país caribeño, con una economía que bebe fundamentalmente de la agricultura (azúcar y banana principalmente) y de un turismo creciente gracias a su paradisiaco enclave, aunque no totalmente exento de una cierta conflictividad precisamente por su ubicación estratégica. Cuenta con una importante producción de mineral y petróleo.
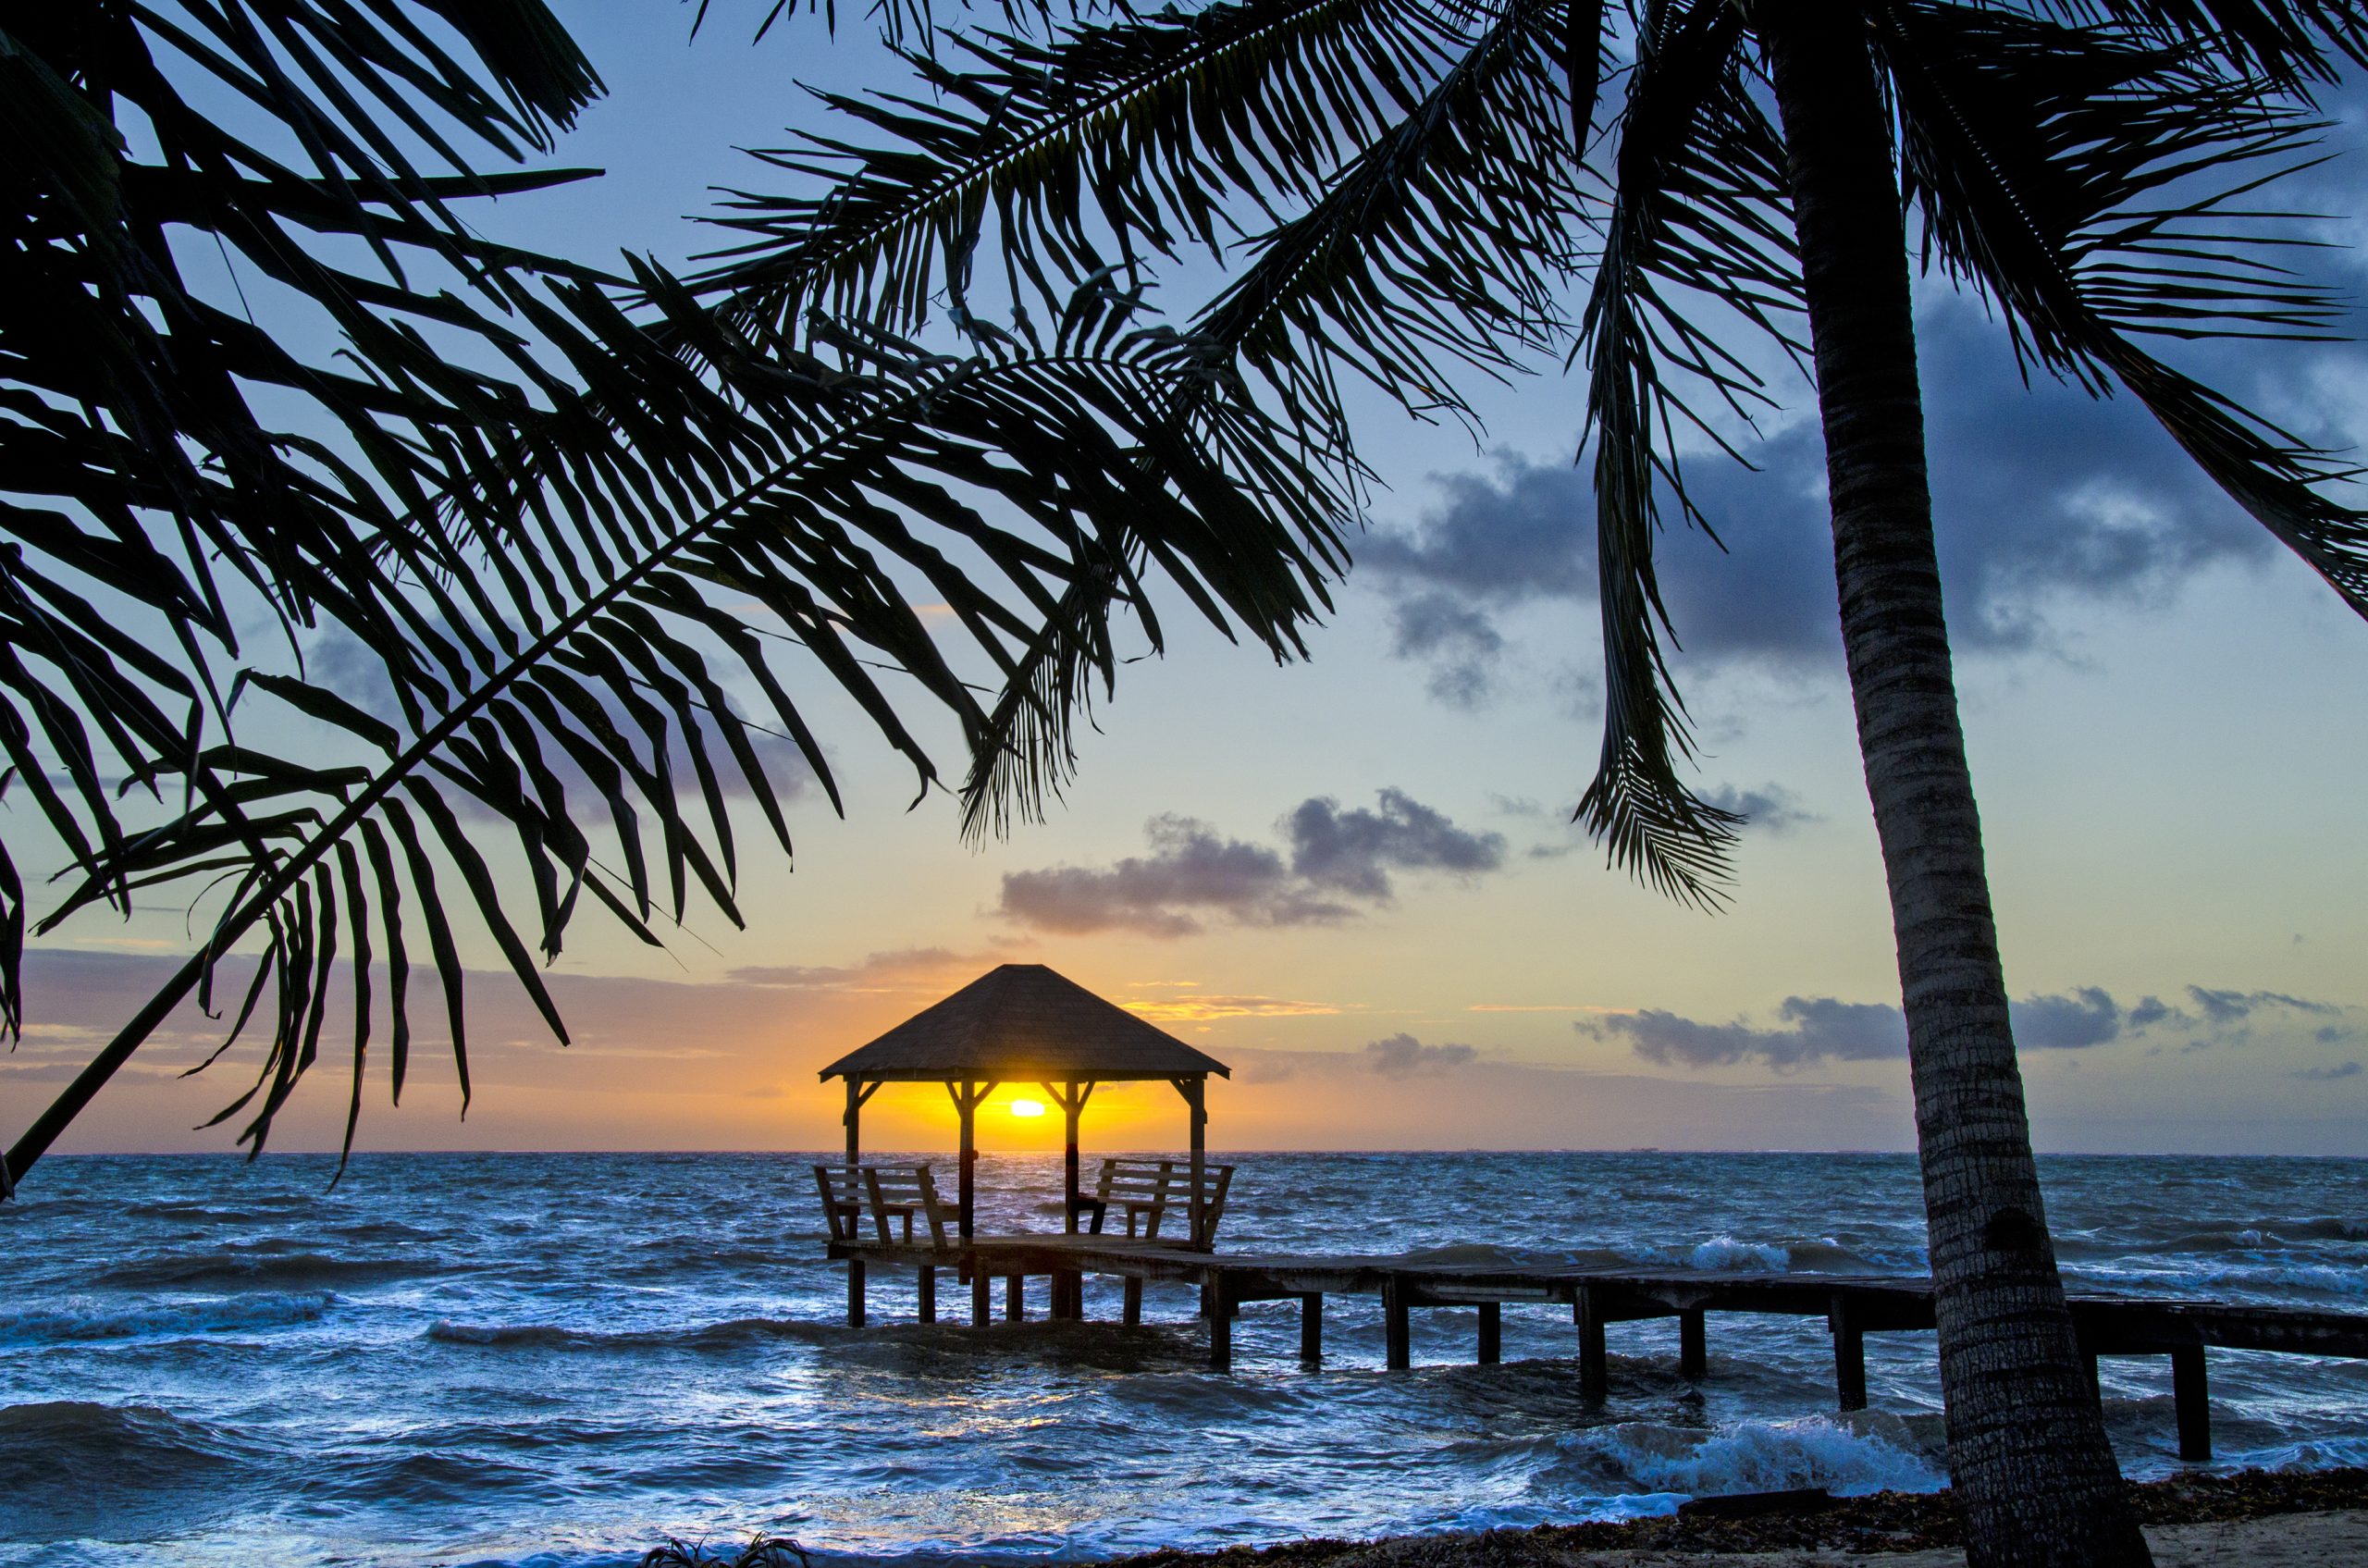
Palapa al atarceder al final de un muelle en Placencia, Belice
Sea como fuere, se trata de una jurisdicción relevante para nuestros clientes españoles que suelen incluirlo en sus planes de protección marcaria.
Hay algunas incógnitas que giran en torno a su incorporación al Sistema de Madrid. La primera cuestión para tener en cuenta es el idioma. La segunda es la armonización de los requisitos locales de declaración de uso o no uso que requiere la ley nacional. Es de suponer que seguirá siendo necesario cumplir con las formalidades locales pese a optar por una vía de protección internacional. En cualquier caso, demos tiempo a que se oficialice la entrada en vigor y con la práctica iremos viendo cómo se desarrollan los acontecimientos, como pasa siempre.
Cristina Arroyo, Directora de marcas en el extranjero de ELZABURU
La Ley de Startups, una palanca para apoyar la innovación.
El pasado día 3 de noviembre el Congreso de los Diputados aprobó el Proyecto de Ley de fomento del ecosistema de las empresas emergentes, más conocida como Ley de Startups. Finalmente fue aprobada el 21 de diciembre, entrando en vigor con su publicación en el BOE al día siguiente. Esta norma tiene los siguientes objetivos principales:
– Creación y crecimiento de empresas innovadoras, basadas en el conocimiento, de base digital y rápido crecimiento (en adelante, empresas emergentes o “startups”).
– Atracción de talento e inversión mediante la creación de ecosistemas favorables.
– Atracción de inversores especializados o “business angels”.
– Fomentar el desarrollo de polos de atracción en ciudades periféricas, así como en entornos rurales.
– Promover la inversión en innovación, impulsar los instrumentos públicos de apoyo disponibles y reforzar la colaboración público-privada
Es importante señalar que para poder beneficiarse de las novedades de esta ley será obligatorio, como condición ineludible, obtener el título de empresa emergente que emite la Empresa Nacional de Innovación SME S.A. (ENISA).
Este organismo valorará si la compañía cumple con todos los requisitos: ser de nueva o reciente creación, independencia, tener sede social o establecimiento permanente en España, mínimo del 60% de la plantilla en España, carácter innovador, no ser cotizada ni haber distribuido dividendos y no facturar más de diez millones de euros.
Ante la necesidad de que exista una norma legal que adapte la realidad a las características intrínsecas de estas sociedades, el proyecto introduce una serie de novedades en el ámbito fiscal, mercantil, civil y laboral, las cuales serán analizadas desde tres perspectivas: la de la propia startup, la del trabajador y la del inversor.
Las empresas emergentes tendrán importantes beneficios fiscales y legales
Como indicábamos en la introducción, la sociedad deberá solicitar el título de empresa emergente. Una vez solicitado, ENISA tendrá un plazo máximo de tres meses para otorgar la correspondiente certificación; y si no se pronuncia en dicho plazo, el silencio administrativo se calificará como positivo.
Una vez ENISA emita el título habilitante, la empresa emergente tendrá derecho a aplicar los siguientes incentivos:
En primer lugar, una reducción del tipo del Impuesto de Sociedades del actual 25% al 15%, durante un máximo de cuatro años desde el primer ejercicio en que la base imponible resulte positiva y siempre y cuando se mantenga la condición de empresa emergente, teniendo en cuenta que al cabo de cinco (o siete) años la startup ya no podrá acogerse a los beneficios de la ley. En segundo lugar, la junta general de la startup podrá autorizar la adquisición de participaciones propias o en autocartera de hasta un 20% del capital como máximo y con la finalidad exclusiva de ejecutar un plan de retribución.
En tercer lugar, todas las sociedades de capital incurren en causa de disolución por pérdidas cuando las mismas dejan reducido el patrimonio neto a una cantidad inferior a la mitad del capital social. El Proyecto de Ley establece como novedad que las empresas emergentes no incurrirán en dicha causa de disolución hasta que no hayan transcurrido tres años desde su constitución.
Interesantes incentivos para los trabajadores con el fin de atraer talento
Con el objetivo de atraer talento y dotar de una política retributiva atractiva y adecuada, se mejora la fiscalidad del régimen conocido como opciones sobre participaciones o acciones o stock options. El régimen de exención fiscal, que era de 12.000 euros, se ha elevado a 50.000 euros anuales. De hecho y como novedad importante, con la nueva normativa, se permitirá tributar únicamente cuando la ganancia derivada de las stock options sea efectiva y líquida o, cuando no sea posible, al cabo de diez años desde la entrega de las acciones o participaciones.
Por otra parte, con el propósito captar talento extranjero, este Proyecto mejora el acceso al régimen fiscal especial de trabajadores desplazados a territorio español en el IRPF: se reduce el número de periodos impositivos anteriores al desplazamiento a territorio español durante los que el contribuyente no puede haber sido residente fiscal en España, que pasa de diez a cinco años.
Asimismo, los trabajadores incluidos en el Régimen Especial de la Seguridad Social de los Trabajadores Autónomos (RETA) que posean el control efectivo de una empresa emergente y que trabajen asimismo por cuenta ajena para otro empleador tendrán una bonificación del cien por cien de la cuota del RETA durante tres años.
Mejoras en las deducciones a los inversores nacionales y extranjeros
Se aumenta la deducción por inversión en empresa de nueva o reciente creación, incrementando el tipo de deducción del 30 al 50 por ciento de las cantidades satisfechas por la suscripción de acciones o participaciones y ampliando la base máxima de 60.000 a 100.000 euros anuales.
Adicionalmente, se eleva, con carácter general, de tres a cinco años el plazo para aplicar esta deducción en la suscripción de acciones o participaciones, a contar desde la constitución de la entidad, y hasta siete años para determinadas categorías de empresas emergentes, como las de biotecnología, de energía o industriales.
Se bonifica fiscalmente la gestión a éxito de las entidades de capital riesgo
Por otro lado, en el caso de que la inversión en startups se haga a través de un fondo de inversión, habrá un equipo de personas encargados de gestionar dicho fondo. Es muy habitual que se vean retribuidos por una cuota de éxito (el carried interest), sin perjuicio de otros tipos de fees.
En línea con la regulación de los países del entorno europeo, se regula la calificación fiscal de la retribución obtenida por la gestión exitosa. En este sentido, el carried interest será considerado como rendimiento de trabajo. Eso sí, con una bonificación del 50%, con la finalidad de equiparar la fiscalidad a los países de nuestro entorno.
En conclusión, la aprobación de esta Ley significa un paso decisivo en un sector que demandaba desde hace años una regulación específica, sobre todo teniendo en cuenta que España es el cuarto país europeo en cuanto a número de Startups, con 11.100 compañías que emplean a 140.000 personas, según el informe de PwC ‘La contribución socioeconómica de South Summit en España’
Alberto López Cazalilla, Abogado de ELZABURU